守着矿山买矿卖?尼泊尔矿产资源现状全梳理一部法案卡在议会,一个国家的矿还在"上".
- 2026-09-23 16:45:04
2026年8月中旬,尼泊尔众议院试图提交《矿产与矿业法案》(Mines and Minerals Bill)时,因法定人数不足未能上桌。
这不是否决,是搁置——但足以让外界再次把目光投向这个"喜马拉雅山脚下的潜在富矿国":它到底有什么矿?开发到什么程度了?新法案如果落地,会怎么改写游戏规则?
本文把尼泊尔矿产资源的家底、开发现状、卡壳原因和政策走向一次说清。
一、资源禀赋:矿种不少,但大多是"纸上储量"
尼泊尔横跨特提斯—小喜马拉雅—高喜马拉雅三大构造带,地质条件得天独厚。据尼泊尔地质矿产局(DMG)数据,全国已识别64类矿产、1000余处矿点,大致分五组:
🔹 非金属矿(真正在产的)
• 石灰石:储量约10.7亿吨(证明储量6.4亿),是绝对的"顶梁柱"
• 菱镁矿:约2亿吨
• 大理石、白云石、滑石、石膏、石英岩等均有分布
这组矿撑起了尼泊尔的水泥和陶瓷工业,也是目前唯一能稳定出口创汇的矿产品类。
🔹 金属矿(探而不采)
• 铁矿:Dhaubadi矿区约9600万吨、Jhumlabang估算超2亿吨赤铁矿,全国低品位铁矿估超1.2亿吨——但无一商业生产
• 铜矿:约8.8万吨
• 铅锌:Ganesh Himal矿区约200万吨
• 金矿:仅有河流砂金和零星矿化,无商业矿床
• 稀有/放射性:铀、钍、稀土仅"存在指示",未系统勘探
🔹 能源与宝石
• 煤炭证明储量约800万吨(南部平原预估大但品位低),油气仅远景
• 宝石有绿柱石、海蓝宝石、石榴石、电气石等,均为手工小规模开采
一句话概括:矿种全、品位参差不齐、绝大多数只到"矿化点"级别,离商业开发差得远。
二、开发现状:采矿业占GDP仅0.5%,金属矿几乎零产出
数字最说明问题——
📊 2022/23财年,采矿采石业增加值仅占GDP的0.51%。
📊 2025/26财年,矿业许可收入同比暴跌44%,跌至8.95亿卢比(约合650万美元),说明活跃度在持续下滑。
具体来看:
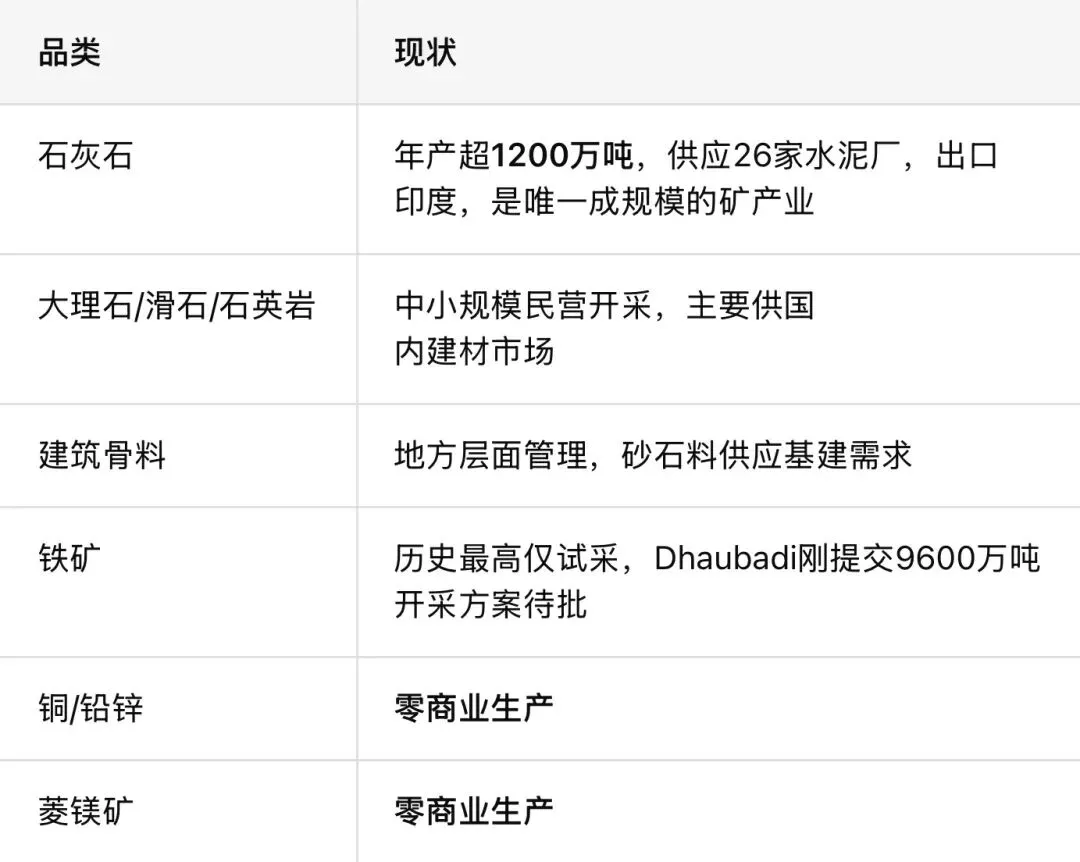
讽刺的是,尼泊尔每年要进口超10亿美元钢铁(第二大进口项)和近140万吨煤炭,自己矿坑却基本闲置。
典型的"守着矿山买矿卖"。
------
三、为什么不动?四类死结
1️⃣ 法律悬空
仍沿用1985年《矿山矿产法》,联邦—省—地方三级矿权与收益分成至今没理清。新法案(即8月卡在议会的那部)方向已明,但旧法继续管事,谁都不敢大干。
2️⃣ 勘探极差
绝大多数矿点只到"occurrence(矿化点)"级别,缺详勘、缺品位数据。没有靠谱的JORC/NI 43-101报告,外资根本不敢下井。
3️⃣ 地缘硬伤
矿多分布在中西部陡峻山区,无路、无电、无基础设施。单修一条进场公路,成本就能吞掉整个项目的利润预期。
4️⃣ 圈而不探 + 社区阻力
• 私企拿证不干活,囤证待价而沽——这也是新法案重点打击的行为
• 原住民FPIC(事先知情同意)机制空白,Jhumlabang铁矿即因马嘉族群抗议直接停摆
四、新法案如果落地,游戏规则怎么变?
结合6月草案内容和8月议会进展,新法案的核心逻辑很清晰——把关键矿产主权收回国家手里,同时逼着拿证的人真干活。
🔸 战略矿产国有化
政府可通过公报将任何矿产列为"战略性/国家重要性矿产"(含黄金、铂金、稀土、铀、钍等)。一旦列入:
• 只能由政府全资公司开采
• 对储存、运输、出口设限
🔸 放射性矿产垄断
铀、钍等仅限政府或国企开采,须持照并接受辐射安全、环保、废物管理等严格条件。
🔸 打击"圈而不探"
• 勘探许可:6个月内不开工勘探可吊销
• 开采许可:2年内不转采开发可吊销
• 无证开采最高罚1000万卢比
• 抬高特许权使用费与保证金
🔸 收益分配
资源使用费的地方分成定为10%;建筑用砂石归地方管;联邦可在省争议时介入。
🔸 当前立法状态
❌ 8月中旬因议会法定人数不足未提交讨论
• 不是被否决,是程序暂停
• 后续需等议会重新排期、凑齐人数再提
• 尼泊尔议会常因反对党缺席出现quorum问题,经济法案容易排在后面
五、总结:2026年的尼泊尔矿业,处于什么阶段?
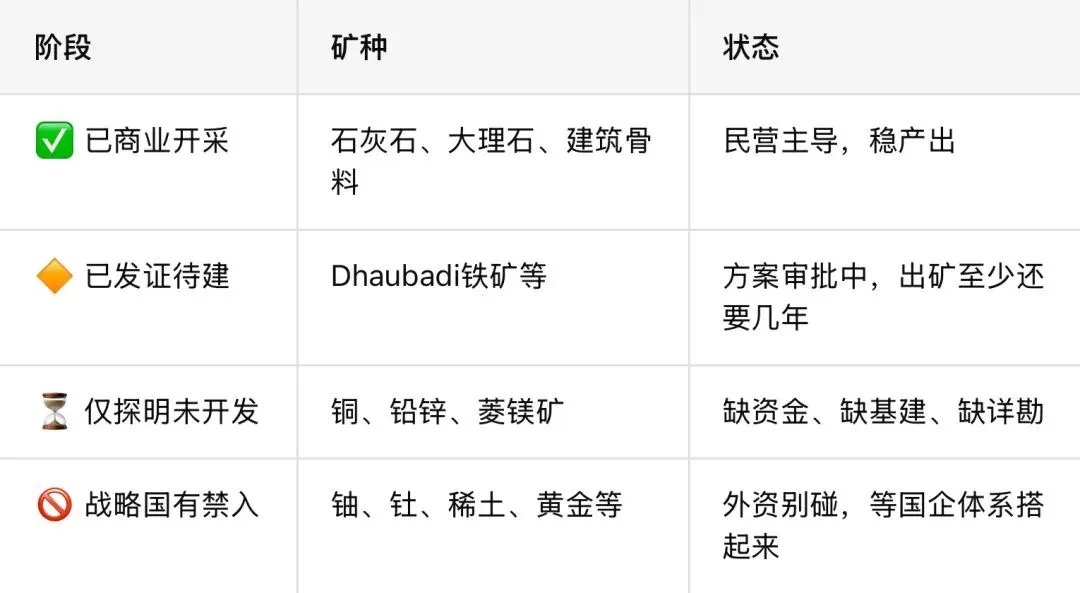
一句话总结:尼泊尔是"喜马拉雅成矿带上的潜在富矿国",但2026年当下仍是石灰石独撑、金属矿全在图纸上、制度重构走到半路的状态。
新法案如果年内能闯过议会,将是1985年以来最重大的矿业制度变革——方向是"国进民退、逼实勘实采",对想在尼泊尔拿矿权的玩家来说,窗口期在收窄,但确定性在变高。
------
参考来源:The Kathmandu Post, Radio Nepal Online, 尼泊尔地质矿产局(DMG)公开数据

